

Sommaire
Table des matières
Découvrez aussi...
Anticipez la CSRD sans stress ni perte de temps ! Nos expert.e.s vous aident à comprendre les obligations, structurer vos données et sécuriser votre conformité.
97% des client.e.s de Mon Entreprise Durable affirment avoir mené leur projet RSE sans ralentir leurs activités.
Introduction à la CSRD
La Corporate Sustainability Reporting Directive (CSRD) est une nouvelle directive européenne qui bouleverse le paysage du reporting de durabilité. Bien que la Suisse ne soit pas membre de l’Union européenne, cette directive aura un impact significatif sur de nombreuses entreprises helvétiques. Que vous soyez à la tête d’une grande multinationale ou d’une PME locale, il est crucial de comprendre les implications de la CSRD pour votre entreprise.
Dans cet article, nous examinerons en détail les enjeux de la CSRD pour les entreprises suisses et proposerons des pistes concrètes pour s’y préparer. Nous aborderons également les évolutions réglementaires prévues en Suisse, notamment la modification de l’article 964 du Code des obligations, qui vise à aligner les exigences suisses sur celles de l’UE.
Qu'est-ce que la CSRD ?
La CSRD, adoptée par l’Union européenne en décembre 2022, remplace la directive sur la publication d’informations non financières (NFRD). Le paquet « Omnibus I », en vigueur depuis le 18 mars 2026, en a depuis fortement réduit le périmètre. Elle représente malgré tout un changement de paradigme dans le domaine du reporting de durabilité, avec des implications bien au-delà des frontières de l’UE.
Les principaux changements apportés par la CSRD sont :
- Un élargissement du périmètre des entreprises concernées (nettement resserré depuis la révision Omnibus 2026)
- Des exigences de reporting plus détaillées et standardisées
- L’introduction du concept de « double matérialité »
- Une obligation d’audit des informations publiées
La CSRD vise à améliorer la qualité, la cohérence et la comparabilité des informations publiées par les entreprises en matière de durabilité, un aspect crucial du développement durable en entreprise. Elle couvre un large éventail de sujets, allant des émissions de gaz à effet de serre aux droits humains, en passant par la gouvernance d’entreprise.
Impact direct sur les entreprises suisses
Bien que la Suisse ne soit pas membre de l’UE, certaines entreprises suisses peuvent être directement concernées par la CSRD. Depuis la révision Omnibus entrée en vigueur le 18 mars 2026, les critères d’application directe pour un groupe non européen sont plus élevés qu’auparavant :
- L’entreprise (ou son groupe) réalise plus de 450 millions d’euros de chiffre d’affaires net dans l’UE (contre 150 millions avant la révision)
- Elle dispose d’au moins une filiale ou succursale dans l’UE dépassant 200 millions d’euros de chiffre d’affaires (contre 40 millions avant la révision)
Prenons l’exemple de Nestlé, géant suisse de l’agroalimentaire. L’entreprise, qui réalise une part importante de son chiffre d’affaires dans l’UE et dépasse largement ces seuils, reste directement concernée par la CSRD. Elle doit adapter sa stratégie et ses rapports pour répondre aux nouvelles exigences, notamment en mettant en place un comité de durabilité au niveau du conseil d’administration et en augmentant la quantité et la qualité des informations ESG publiées dans son rapport annuel.
Impact indirect sur les entreprises suisses
L’impact de la CSRD s’étend au-delà des quelques centaines d’entreprises désormais directement concernées. Cet effet domino s’explique par le fait que les grandes entreprises soumises à la CSRD vont répercuter leurs obligations sur leurs fournisseurs et partenaires commerciaux.
Pour les PME suisses, cela signifie qu’elles pourront être amenées à fournir des informations détaillées sur leur impact environnemental, leurs pratiques sociales et leur gouvernance à leurs clients européens, même si elles ne sont pas elles-mêmes directement soumises à la CSRD.
Imaginons une petite entreprise textile à Lausanne qui fournit des tissus à une grande marque de mode française. Cette dernière, soumise à la CSRD, va probablement demander des informations détaillées sur l’impact environnemental, les pratiques sociales et la gouvernance de son fournisseur suisse. Si l’entreprise lausannoise n’est pas en mesure de fournir ces informations, elle risque de perdre ce client important.
Les entreprises soumises à la CSRD bénéficient toutefois d’un délai avant d’être tenues d’inclure les données de leurs fournisseurs dans leurs rapports, ce qui laisse un peu de temps aux PME pour se préparer — mais il reste préférable d’anticiper ces demandes dès maintenant.
Enjeux pour les entreprises suisses
La CSRD présente plusieurs enjeux majeurs pour les entreprises suisses :
- Accès au marché européen : Plus de la moitié du commerce extérieur de la Suisse se réalise avec l’UE. Pour maintenir cet accès crucial, les entreprises suisses concernées devront intégrer les normes ESG à leur stratégie et veiller à ce qu’elle réponde aux exigences de la CSRD.
- Nouvelles exigences de divulgation : Les entreprises devront collecter et analyser de nouvelles données, ce qui peut nécessiter des investissements importants en termes de systèmes d’information et de formation du personnel.
- Adaptation de la gouvernance d’entreprise : La directive induit de nouveaux mécanismes de gouvernance d’entreprise. Les entreprises suisses concernées devront peut-être revoir leur structure de gouvernance pour s’assurer qu’elle répond aux attentes de la CSRD.
- Coûts à anticiper : La révision Omnibus 2026 a nettement réduit le nombre d’entreprises directement soumises en Suisse comme dans l’UE — les anciennes estimations de coûts globaux, calculées sur un périmètre beaucoup plus large, ne sont donc plus représentatives. Chaque entreprise concernée doit désormais estimer ses propres coûts de mise en conformité.
- Besoin de nouvelles compétences : La demande pour des profils spécialisés en reporting de durabilité reste forte en Suisse, même si elle concerne un nombre d’entreprises plus restreint qu’anticipé initialement.
Avantages de la conformité à la CSRD
Malgré les défis qu’elle présente, la conformité à la CSRD peut apporter plusieurs avantages aux entreprises suisses :
- Amélioration de la transparence et de la réputation : En publiant des informations détaillées sur leurs pratiques durables, les entreprises renforcent la confiance de leurs parties prenantes.
- Attraction d’investisseurs soucieux des critères ESG : De plus en plus d’investisseurs prennent en compte les critères ESG dans leurs décisions d’investissement.
- Réduction des risques financiers liés à la durabilité : En analysant en profondeur leurs impacts et leurs risques liés à la durabilité, les entreprises peuvent anticiper et atténuer certains risques financiers.
- Positionnement en tant que leader en matière de durabilité : Les entreprises qui anticipent ces évolutions se positionnent comme des leaders dans leur secteur.
Prenons l’exemple de Logitech, entreprise suisse spécialisée dans les périphériques informatiques. En anticipant les exigences de la CSRD, Logitech a pu renforcer sa position de leader en matière de durabilité dans son secteur. L’entreprise a notamment mis en place un programme ambitieux de réduction de ses émissions de CO2 et a considérablement augmenté la transparence de ses rapports ESG. Résultat ? Une amélioration de sa réputation et une attractivité accrue auprès des investisseurs responsables.
Risques de non-conformité
Le non-respect de la CSRD peut entraîner plusieurs risques pour les entreprises suisses :
- Sanctions financières : Bien que la Suisse ne soit pas directement soumise aux sanctions de l’UE, les filiales ou succursales européennes des entreprises suisses pourraient l’être.
- Dommages à la réputation : Dans un monde où la durabilité est de plus en plus importante pour les consommateurs, ne pas se conformer à la CSRD pourrait sérieusement ternir l’image d’une entreprise.
- Difficultés d’accès aux financements : De nombreuses banques et investisseurs intègrent désormais les critères ESG dans leurs décisions de financement.
- Perte de compétitivité : Les entreprises qui ne s’adaptent pas rapidement risquent de perdre des parts de marché au profit de concurrents plus proactifs en matière de durabilité.
Comment se préparer à la CSRD ?
Pour se préparer à la CSRD, les entreprises suisses peuvent suivre ces étapes clés :
- Évaluer sa situation : Déterminer si l’entreprise est directement ou indirectement concernée par la CSRD.
- Réaliser une analyse de double matérialité : Évaluer à la fois l’impact de l’entreprise sur l’environnement et la société, et l’impact des enjeux de durabilité sur l’entreprise.
- Mettre en place des systèmes de collecte de données : S’assurer d’avoir les outils nécessaires pour collecter et analyser les données requises par la CSRD.
- Former les équipes : La durabilité n’est pas l’affaire d’une seule personne. Il est crucial de former les employés aux enjeux ESG et à l’importance de la CSRD.
- Intégrer la durabilité à la stratégie : La CSRD n’est pas qu’une question de reporting. Elle doit s’intégrer dans la stratégie globale de l’entreprise.
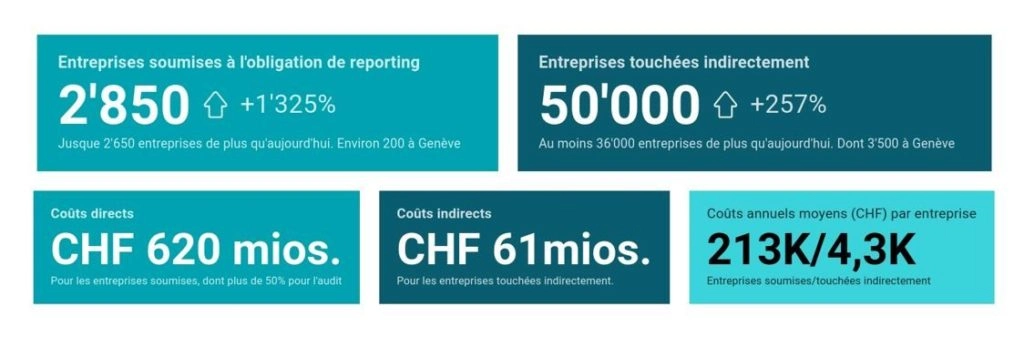
- Anticiper les coûts : Selon les estimations, le coût moyen pour réaliser un rapport serait d’environ 100’000 CHF, et celui pour l’auditer d’environ 113’000 CHF. Il faut également prendre en compte les coûts initiaux pour se préparer à la première année de reporting.
Prenons l’exemple de Givaudan, leader mondial des arômes et des parfums basé à Vernier. L’entreprise a anticipé les exigences de la CSRD en mettant en place un programme complet de durabilité appelé « A Sense of Tomorrow ». Ce programme inclut des objectifs ambitieux en matière de réduction des émissions de CO2, d’approvisionnement responsable et de diversité. Givaudan a également investi dans des outils de collecte et d’analyse de données ESG, lui permettant de produire des rapports détaillés conformes aux exigences de la CSRD.
Perspective suisse : la future loi sur la gestion durable des entreprises
Le Conseil fédéral suisse a ouvert, le 1er avril 2026, une consultation sur un nouveau projet de loi fédérale sur la gestion durable des entreprises, qui reprend et remplace le projet de révision de l’article 964 CO évoqué initialement. Cette consultation s’est achevée le 9 juillet 2026 ; le Conseil fédéral doit transmettre son message et le projet de loi définitif au Parlement au plus tard le 27 novembre 2026 — le texte n’est donc pas encore adopté.
Ce nouveau projet aligne largement les exigences suisses sur la CSRD telle que révisée par l’Omnibus européen. Les seuils envisagés sont désormais :
- Plus de 1’000 employé.e.s à temps plein
- Plus de 450 millions de francs de chiffre d’affaires annuel
Avec ces seuils nettement relevés, on estime qu’environ une centaine de grandes entreprises suisses seulement seraient directement soumises à l’obligation de reporting — contre près de 3’000 entreprises envisagées dans la version précédente du projet (2024). Une fois la loi adoptée, une période transitoire d’environ deux ans est prévue avant son entrée en application, avec une première mise en œuvre concrète qui ne devrait pas intervenir avant 2028-2029.
Prenons l’exemple de Migros, le plus grand détaillant de Suisse. Que la loi finale la vise directement ou non, Migros a choisi d’aligner volontairement ses pratiques de reporting sur les normes internationales, y compris la CSRD. L’entreprise publie chaque année un rapport de durabilité détaillé, couvrant des aspects tels que la réduction des émissions de CO2, l’approvisionnement durable et les conditions de travail dans sa chaîne d’approvisionnement — une démarche que les PME suisses fournisseurs de grands groupes ont tout intérêt à anticiper, indépendamment du périmètre légal final.
Pour conclure…
La CSRD représente un changement majeur dans le paysage du reporting de durabilité, avec des implications significatives pour les entreprises suisses les plus grandes, et des répercussions indirectes pour de nombreuses PME via leurs relations commerciales. Bien que le périmètre légal se soit nettement resserré depuis les premières annonces, la conformité — directe ou volontaire — à la CSRD offre des opportunités en termes de transparence, d’attractivité pour les investisseurs et de positionnement sur le marché.
Il reste utile pour les entreprises suisses, même hors du périmètre direct, d’anticiper ces évolutions et de commencer à s’y préparer. Cela implique non seulement de mettre en place les systèmes nécessaires pour le reporting, mais aussi d’intégrer véritablement la durabilité dans la stratégie et les opérations de l’entreprise.
La nouvelle loi fédérale sur la gestion durable des entreprises, actuellement en consultation, ne devrait pas entrer en application avant 2028-2029. Cela laisse du temps aux entreprises pour se préparer, mais il reste important de ne pas sous-estimer l’ampleur du travail à accomplir le moment venu.
Voici un tableau récapitulatif selon le type d’entreprise :
| Type d’entreprise | Impact de la CSRD | Actions à entreprendre |
|---|---|---|
| Grandes entreprises (>1’000 employés, >450M CHF/EUR de chiffre d’affaires) | Impact direct (probable, loi suisse encore en projet) | Préparer un rapport complet, mettre en place des systèmes de collecte de données, former les équipes |
| Groupes non européens dépassant 450M€ de CA dans l’UE avec filiale UE >200M€ | Impact direct (CSRD, déjà en vigueur) | Préparer un rapport complet dès maintenant, se faire accompagner par des experts CSRD |
| PME fournisseurs d’entreprises soumises à la CSRD | Impact indirect | Se préparer à fournir des données ESG à leurs clients, commencer à collecter les données pertinentes |
| Autres PME | Impact potentiel futur / volontaire | Surveiller l’évolution de la loi suisse, envisager une démarche RSE volontaire pour rester compétitives |
Vous ne savez pas par où commencer pour débuter votre démarche RSE ? Passez à l’action et construisez votre plan d’action avec nos expert.e.s