

Inhaltsverzeichnis
Inhaltsverzeichnis
Entdecken Sie auch...
Bereiten Sie sich auf die CSRD vor ohne Stress und Zeitverlust ! Unsere Experten helfen Ihnen dabei, die Verpflichtungen zu verstehen, Ihre Daten zu strukturieren und Ihre Compliance sicherzustellen.
97 % der Kunden von „Mon Entreprise Durable“ geben an, ihr CSR-Projekt umgesetzt zu haben, ohne ihre Geschäftstätigkeit einzuschränken.
Einführung in die CSRD
Die CSRD ist eine neue EU-Richtlinie, die die Landschaft der Nachhaltigkeitsberichterstattung grundlegend verändert. Obwohl die Schweiz kein Mitglied der Europäischen Union ist, wird diese Richtlinie erhebliche Auswirkungen auf zahlreiche Schweizer Unternehmen haben. Ganz gleich, ob Sie an der Spitze eines grossen multinationalen Konzerns oder eines lokales KMUleiten, ist es von entscheidender Bedeutung, die Auswirkungen der CSRD auf Ihr Unternehmen zu verstehen.
In diesem Artikel werden wir die Herausforderungen der CSRD für Schweizer Unternehmen eingehend beleuchten und konkrete Ansätze vorschlagen, wie man sich darauf vorbereiten kann. Wir werden zudem auf die in der Schweiz geplanten regulatorischen Änderungen eingehen, insbesondere auf die Änderung von Artikel 964 des Obligationenrechts, die darauf abzielt, die schweizerischen Anforderungen an die der EU anzugleichen.
Was ist die CSRD?
Die CSRD, die im Dezember 2022 von der Europäischen Union verabschiedet wurde, ersetzt die Richtlinie über die Offenlegung nichtfinanzieller Informationen (NFRD). Das seit dem 18. März 2026 geltende „Omnibus-I“-Paket hat deren Anwendungsbereich seitdem erheblich eingeschränkt. Dennoch stellt sie einen Paradigmenwechsel im Bereich der Nachhaltigkeitsberichterstattung dar, dessen Auswirkungen weit über die Grenzen der EU hinausreichen.
Die wichtigsten Änderungen, die die CSRD mit sich bringt, sind:
- Eine Ausweitung des Kreises der betroffenen Unternehmen (der seit der Omnibus-Revision 2026 deutlich eingeschränkt wurde)
- Detailliertere und standardisierte Berichtspflichten
- Die Einführung des Konzepts der „doppelten Wesentlichkeit“
- Eine Verpflichtung zur Prüfung der veröffentlichten Informationen
Die CSRD zielt darauf ab, die Qualität, Kohärenz und Vergleichbarkeit der von Unternehmen veröffentlichten Nachhaltigkeitsinformationen zu verbessern – ein entscheidender Aspekt der nachhaltige Unternehmensführung. Sie deckt ein breites Spektrum an Themen ab, das von Treibhausgasemissionen über Menschenrechte bis hin zur Unternehmensführung reicht.
Direkte Auswirkungen auf Schweizer Unternehmen
Obwohl die Schweiz kein Mitglied der EU ist, können bestimmte Schweizer Unternehmen direkt von der CSRD betroffen sein. Seit Inkrafttreten der Omnibus-Revision am 18. März 2026 sind die Kriterien für die direkte Anwendung auf einen nicht-europäischen Konzern strenger als zuvor:
- Das Unternehmen (bzw. seine Unternehmensgruppe) erzielt in der EU einen Nettoumsatz von mehr als 450 Millionen Euro (gegenüber 150 Millionen vor der Überarbeitung)
- Das Unternehmen verfügt über mindestens eine Tochtergesellschaft oder Niederlassung in der EU, deren Umsatz 200 Millionen Euro übersteigt (gegenüber 40 Millionen vor der Überarbeitung)
Nehmen wir das Beispiel von Nestlé, dem Schweizer Lebensmittelriesen. Das Unternehmen, das einen erheblichen Teil seines Umsatzes in der EU erzielt und diese Schwellenwerte bei weitem überschreitet, ist nach wie vor unmittelbar von der CSRD betroffen. Es muss seine Strategie und seine Berichterstattung an die neuen Anforderungen anpassen, insbesondere durch die Einrichtung eines Nachhaltigkeitsausschusses auf Ebene des Verwaltungsrats und durch die Steigerung von Umfang und Qualität der in seinem Jahresbericht veröffentlichten ESG-Informationen.
Indirekte Auswirkungen auf Schweizer Unternehmen
Die Auswirkungen der CSRD reichen über die wenigen hundert Unternehmen hinaus, die derzeit unmittelbar davon betroffen sind. Dieser Dominoeffekt lässt sich dadurch erklären, dass die der CSRD unterliegenden Großunternehmen ihre Verpflichtungen an ihre Lieferanten und Geschäftspartner weitergeben werden.
Für Schweizer KMU bedeutet dies, dass sie möglicherweise dazu verpflichtet sein werden, detaillierte Informationen über ihre Umweltauswirkungen, ihre sozialen Praktiken und ihre Unternehmensführung an ihre europäischen Kunden weitergeben zu müssen, auch wenn sie selbst nicht direkt der CSRD unterliegen.
Stellen wir uns ein kleines Textilunternehmen in Lausanne vor, das Stoffe an eine grosse französische Modemarke liefert. Letztere, die der CSRD unterliegt, wird wahrscheinlich detaillierte Informationen über die Umweltauswirkungen, die sozialen Praktiken und die Unternehmensführung ihres Schweizer Lieferanten anfordern. Sollte das Lausanner Unternehmen nicht in der Lage sein, diese Informationen bereitzustellen, läuft es Gefahr, diesen wichtigen Kunden zu verlieren.
Unternehmen, die der CSRD unterliegen, erhalten jedoch eine Übergangsfrist, bevor sie verpflichtet sind, die Daten ihrer Lieferanten in ihre Berichte aufzunehmen, was KMU etwas Zeit zur Vorbereitung lässt – dennoch ist es ratsam, sich bereits jetzt auf diese Anforderungen vorzubereiten.
Herausforderungen für Schweizer Unternehmen
Die CSRD birgt für Schweizer Unternehmen mehrere große Herausforderungen:
- Zugang zum europäischen Markt: Mehr als die Hälfte des Außenhandels der Schweiz entfällt auf die EU. Um diesen entscheidenden Zugang aufrechtzuerhalten, müssen die betroffenen Schweizer Unternehmen ESG-Standards in ihre Strategie integrieren und sicherstellen, dass diese den Anforderungen der CSRD entspricht.
- Neue Offenlegungspflichten: Unternehmen müssen neue Daten erheben und auswerten, was erhebliche Investitionen in IT-Systeme und die Schulung des Personals erfordern kann.
- Anpassung der Unternehmensführung: Die Richtlinie führt neue Mechanismen der Unternehmensführung ein. Die betroffenen Schweizer Unternehmen müssen möglicherweise ihre Führungsstruktur überarbeiten, um sicherzustellen, dass diese den Anforderungen der CSRD entspricht.
- Zu erwartende Kosten: Durch die Omnibus-Revision 2026 hat sich die Zahl der direkt betroffenen Unternehmen sowohl in der Schweiz als auch in der EU deutlich verringert – die früheren Schätzungen der Gesamtkosten, die auf einem wesentlich größeren Umfang basierten, sind daher nicht mehr repräsentativ. Jedes betroffene Unternehmen muss nun seine eigenen Kosten für die Einhaltung der Vorschriften abschätzen.
- Bedarf an neuen Kompetenzen: Die Nachfrage nach Fachkräften mit Spezialisierung auf Nachhaltigkeitsberichterstattung ist in der Schweiz nach wie vor hoch, auch wenn sie eine geringere Anzahl von Unternehmen betrifft als ursprünglich erwartet.
Vorteile der Einhaltung der CSRD
Trotz der damit verbundenen Herausforderungen kann die Einhaltung der CSRD Schweizer Unternehmen zahlreiche Vorteile bieten:
- Verbesserung der Transparenz und des Ansehens: Durch die Veröffentlichung detaillierter Informationen über ihre Nachhaltigkeitsmaßnahmen stärken Unternehmen das Vertrauen ihrer Interessengruppen.
- Gewinnung von Anlegern, die ESG-Kriterien berücksichtigen: Immer mehr Anleger berücksichtigen ESG-Kriterien bei ihren Anlageentscheidungen.
- Minderung finanzieller Risiken im Zusammenhang mit der Nachhaltigkeit: Durch eine gründliche Analyse ihrer Auswirkungen und Risiken im Zusammenhang mit der Nachhaltigkeit können Unternehmen bestimmte finanzielle Risiken vorhersehen und mindern.
- Positionierung als Vorreiter in Sachen Nachhaltigkeit: Unternehmen, die diese Entwicklungen vorwegnehmen, positionieren sich als Vorreiter in ihrer Branche.
Nehmen wir das Beispiel von Logitech, ein auf Computerperipheriegeräte spezialisiertes Schweizer Unternehmen. Durch die vorausschauende Berücksichtigung der Anforderungen der CSRD konnte Logitech seine Führungsposition im Bereich Nachhaltigkeit in seiner Branche weiter ausbauen. Das Unternehmen hat insbesondere ein ehrgeiziges Programm zur Reduzierung seiner CO₂-Emissionen aufgelegt und die Transparenz seiner ESG-Berichterstattung erheblich gesteigerterheblich gesteigert. Das Ergebnis? Eine Verbesserung seines Rufs und eine gesteigerte Attraktivität für verantwortungsbewusste Investoren.
Risiken der Nichteinhaltung
Die Nichteinhaltung der CSRD kann für Schweizer Unternehmen verschiedene Risiken mit sich bringen:
- Finanzielle Sanktionen: Auch wenn die Schweiz nicht unmittelbar den Sanktionen der EU unterliegt, könnten die europäischen Tochtergesellschaften oder Niederlassungen Schweizer Unternehmen davon betroffen sein.
- Rufschädigung: In einer Welt, in der Nachhaltigkeit für Verbraucher immer wichtiger wird, könnte die Nichteinhaltung der CSRD das Image eines Unternehmens erheblich beeinträchtigen.
- Schwierigkeiten beim Zugang zu Finanzmitteln: Zahlreiche Banken und Investoren beziehen mittlerweile ESG-Kriterien in ihre Finanzierungsentscheidungen ein.
- Verlust der Wettbewerbsfähigkeit: Unternehmen, die sich nicht rasch anpassen, laufen Gefahr, Marktanteile an Wettbewerber zu verlieren, die im Bereich der Nachhaltigkeit proaktiver vorgehen.
Wie bereitet man sich auf die CSRD vor?
Zur Vorbereitung auf die CSRD können Schweizer Unternehmen die folgenden wesentlichen Schritte befolgen:
- Die eigene Situation einschätzen: Feststellen, ob das Unternehmen direkt oder indirekt von der CSRD betroffen ist.
- Durchführung einer doppelten Wesentlichkeitsanalyse: Bewertung sowohl der Auswirkungen des Unternehmens auf Umwelt und Gesellschaft als auch der Auswirkungen von Nachhaltigkeitsaspekten auf das Unternehmen.
- Einrichtung von Datenerfassungssystemen: Stellen Sie sicher, dass Sie über die erforderlichen Instrumente verfügen, um die von der CSRD geforderten Daten zu erfassen und zu analysieren.
- Teams schulen: Nachhaltigkeit ist keine Aufgabe für eine einzelne Person. Es ist von entscheidender Bedeutung, die Mitarbeiter in Bezug auf ESG-Themen und die Bedeutung der CSRD zu schulen.
- Nachhaltigkeit in die Strategie integrieren: Bei der CSRD geht es nicht nur um die Berichterstattung. Sie muss in die Gesamtstrategie des Unternehmens eingebunden werden.
- Kostenvorausschau: Schätzungen zufolge belaufen sich die durchschnittlichen Kosten für die Erstellung eines Berichts auf etwa 100’000 CHF und die für dessen Prüfung auf etwa 113’000 CHF. Zudem sind die Anfangskosten für die Vorbereitung auf das erste Berichtsjahr zu berücksichtigen.
Nehmen wir das Beispiel von Givaudan, dem weltweit führenden Anbieter von Aromen und Duftstoffen mit Sitz in Vernier. Das Unternehmen hat die Anforderungen der CSRD vorweggenommen und ein umfassendes Nachhaltigkeitsprogramm namens „A Sense of Tomorrow“ ins Leben gerufen. Dieses Programm umfasst ehrgeizige Ziele in den Bereichen CO₂-Emissionsreduktion, verantwortungsvolle Beschaffung und Vielfalt. Givaudan hat zudem in Instrumente zur Erfassung und Analyse von ESG-Daten investiert, die es dem Unternehmen ermöglichen, detaillierte Berichte zu erstellen, die den Anforderungen der CSRD entsprechen.
Perspektive Schweiz: Das künftige Gesetz über die nachhaltige Unternehmensführung
Der Schweizer Bundesrat hat am 1. April 2026 eine Vernehmlassung zu einem neuen Entwurf für ein Bundesgesetz über die nachhaltige Unternehmensführung eröffnet, der den ursprünglich erwähnten Revisionsentwurf zu Artikel 964 OR aufgreift und ersetzt. Diese Vernehmlassung endete am 9. Juli 2026; der Bundesrat muss seine Botschaft und den endgültigen Gesetzesentwurf spätestens am 27. November 2026 an das Parlament übermitteln – der Text ist somit noch nicht verabschiedet.
Mit diesem neuen Entwurf werden die schweizerischen Anforderungen weitgehend an die durch den europäischen Omnibus-Aktienrichtlinien-Änderungsvorschlag überarbeitete CSRD angepasst. Die vorgesehenen Schwellenwerte lauten nun wie folgt:
- Mehr als 1.000 Vollzeitbeschäftigte
- Ein Jahresumsatz von über 450 Millionen Franken
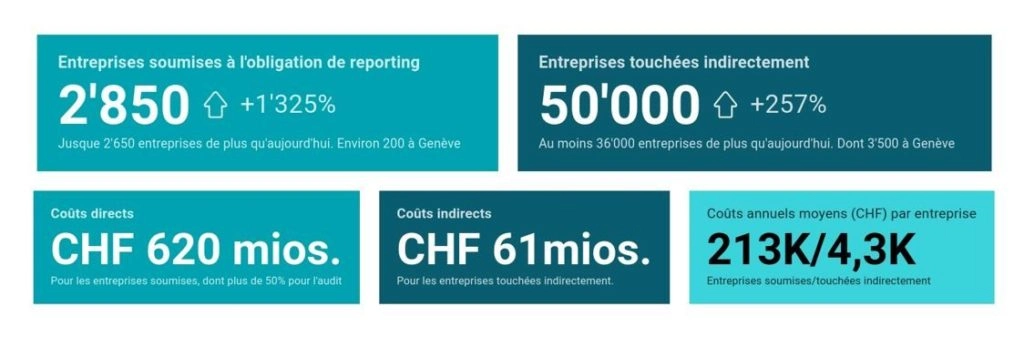
Angesichts dieser deutlich angehobenen Schwellenwerte wird geschätzt, dass nur etwa hundert große Schweizer Unternehmen unmittelbar der Berichtspflicht unterliegen würden – im Gegensatz zu fast 3’000 Unternehmen, die in der vorherigen Fassung des Entwurfs (2024) vorgesehen waren. Nach Verabschiedung des Gesetzes ist eine Übergangsfrist von etwa zwei Jahren bis zu seinem Inkrafttreten vorgesehen, wobei eine erste konkrete Umsetzung voraussichtlich nicht vor 2028–2029 erfolgen wird.
Nehmen wir das Beispiel der Migros, des größten Einzelhändlers der Schweiz. Unabhängig davon, ob das endgültige Gesetz direkt auf sie abzielt oder nicht, hat sich die Migros dafür entschieden, ihre Berichterstattungspraktiken freiwillig an internationale Standards, einschließlich der CSRD, anzupassen. Das Unternehmen veröffentlicht jedes Jahr einen ausführlichen Nachhaltigkeitsbericht, der Aspekte wie die Reduzierung der CO₂-Emissionen, die nachhaltige Beschaffung und die Arbeitsbedingungen in ihrer Lieferkette abdeckt – ein Ansatz, dem die Schweizer KMU, die als Zulieferer für große Konzerne tätig sind, unabhängig vom endgültigen Geltungsbereich der gesetzlichen Regelung unbedingt zuvorkommen sollten.
Abschließend…
Die CSRD stellt eine wesentliche Veränderung in der Nachhaltigkeitsberichterstattung dar, mit erheblichen Auswirkungen auf die grössten Schweizer Unternehmen und indirekten Auswirkungen auf zahlreiche KMU über deren Geschäftsbeziehungen. Obwohl sich der gesetzliche Anwendungsbereich seit den ersten Ankündigungen deutlich verengt hat, bietet die – sei es direkte oder freiwillige – Einhaltung der CSRD Chancen hinsichtlich Transparenz, Attraktivität für Investoren und Marktpositionierung.
Für Schweizer Unternehmen ist es auch außerhalb des unmittelbaren Geltungsbereichs weiterhin sinnvoll, diese Entwicklungen zu antizipieren und mit den entsprechenden Vorbereitungen zu beginnen. Dies bedeutet nicht nur, die für die Berichterstattung erforderlichen Systeme einzurichten, sondern auch, die Nachhaltigkeit wirklich in die Strategie und die Geschäftsabläufe des Unternehmens zu integrieren.
Das neue Bundesgesetz über die nachhaltige Unternehmensführung, das sich derzeit in der Vernehmlassung befindet, dürfte nicht vor 2028–2029 in Kraft treten. Dies lässt den Unternehmen Zeit, sich vorzubereiten; dennoch ist es wichtig, den Umfang der dann anfallenden Arbeiten nicht zu unterschätzen.
Nachfolgend finden Sie eine Übersichtstabelle nach Unternehmensart:
| Unternehmensart | Auswirkungen der CSRD | Zu ergreifende Maßnahmen |
|---|---|---|
| Großunternehmen (>: 1.000 Mitarbeiter; >: 450 Mio. CHF/EUR Umsatz) | Direkte Auswirkungen (wahrscheinlich, Schweizer Gesetz befindet sich noch im Entwurfsstadium) | Erstellung eines umfassenden Berichts, Einrichtung von Datenerfassungssystemen, Schulung der Teams |
| Nicht-europäische Konzerne mit einem Umsatz von über 450 Mio. € in der EU und einer EU-Tochtergesellschaft >: 200 Mio. € | Direkte Auswirkungen (CSRD, bereits in Kraft) | Erstellen Sie bereits jetzt einen umfassenden Bericht und lassen Sie sich von CSRD-Experten begleiten |
| KMU, die Lieferanten von Unternehmen sind, die der CSRD unterliegen | Indirekte Auswirkungen | Sich darauf vorbereiten, ihren Kunden ESG-Daten zur Verfügung zu stellen, und mit der Erhebung der relevanten Daten beginnen |
| Sonstige KMU | Mögliche zukünftige Auswirkungen / freiwillige Maßnahmen | Die Entwicklung des Schweizer Rechts beobachten und einen freiwilligen CSR-Ansatz in Betracht ziehen, um wettbewerbsfähig zu bleiben |
Sie wissen nicht, wo Sie anfangen sollen, um Ihre CSR-Maßnahmen einzuleiten ? Werden Sie aktiv und erarbeiten Sie Ihren Aktionsplan gemeinsam mit unseren Expert*innen